

Le mouse jacking est indemnisé à une seule condition : que votre contrat porte la garantie vol. Sur les 76 formules auto comparées par nos experts, 46 l'incluent, mais 3 seulement parmi les 23 formules au tiers simple. Si votre contrat exige en plus une effraction visible pour déclencher la garantie, cette clause est contestable : la cour d'appel de Paris l'a jugée abusive et nulle en février 2022.
Qui appeler pour votre sinistre ?
Où en êtes-vous ?
Votre assureur auto
Assureurs auto de notre panel, par ordre alphabétique. Référencement gratuit.
Nous n'avons pas de numéro sinistres vérifié pour . Il figure sur votre attestation d'assurance, sur votre avis d'échéance ou dans votre espace client — et sur sa page contact.
Selectra ne gère aucun sinistre : nous comparons et souscrivons les contrats, sans accès à votre dossier.
Selectra vous accompagne à la comparaison et à la souscription seulement : votre sinistre en cours reste géré par votre assureur actuel.
🚗 Qu'est-ce que le mouse jacking ?
Le mouse jacking est le vol d'un véhicule par piratage de son électronique, sans forcer ni casser quoi que ce soit. Le voleur n'attaque pas la serrure : il attaque le dialogue radio entre la clé et la voiture, ou la prise de diagnostic du tableau de bord. La voiture s'ouvre et démarre normalement, et le propriétaire ne découvre le vol de sa voiture qu'en revenant à son emplacement de stationnement.
Quatre modes opératoires se rencontrent aujourd'hui, du plus courant au plus artisanal :
-
1
L'attaque relais, la plus répandueDeux voleurs travaillent ensemble. Le premier s'approche de votre domicile avec un amplificateur qui capte le signal permanent de votre clé, même posée à l'intérieur. Le second, près du véhicule, reçoit ce signal relayé : la voiture croit reconnaître sa clé, déverrouille et démarre. C'est la technique qui rend les modèles à ouverture et démarrage sans contact particulièrement exposés.
-
2
Le brouillage de la fermetureLe voleur se tient à proximité au moment où vous verrouillez. Un brouilleur d'ondes empêche l'ordre de fermeture d'atteindre le véhicule : vous entendez le bip de votre clé, mais la voiture reste ouverte. Il n'a plus qu'à attendre que vous vous éloigniez.
-
3
Le branchement sur la prise de diagnosticSous le volant de tous les véhicules récents se trouve une prise de diagnostic (OBD), prévue pour l'entretien en atelier. Un boîtier du commerce branché dessus permet de reprogrammer une clé vierge ou de neutraliser l'antidémarrage en quelques minutes. Cette méthode suppose d'entrer dans l'habitacle, souvent par l'une des deux techniques précédentes.
-
4
La commande de clé par le numéro de sérieLe voleur relève le numéro d'identification du véhicule, visible en bas du pare-brise côté conducteur, puis se procure une clé programmée pour votre voiture. Plus lente et plus risquée que les précédentes, mais elle ne demande aucun matériel radio.
Le mouse jacking se distingue de deux autres modes de vol avec lesquels il est souvent confondu, et la différence compte : elle détermine quelle garantie de votre contrat est mobilisée.
| Mode de vol | Comment le voleur opère | Trace d'effraction | Ce qui est volé |
|---|---|---|---|
| Mouse jacking | Piratage électronique, à distance ou par la prise OBD | Aucune | Le véhicule |
| Car-jacking | Sous la contrainte, conducteur présent | Aucune, mais violence sur la personne | Le véhicule |
| Vol à la roulotte | Vitre brisée ou portière forcée | Visible | Les objets laissés dans l'habitacle |
Un voleur qui pratique le mouse jacking ne cherche pas toujours à partir avec le véhicule : ouvrir la voiture pour emporter ce qui s'y trouve lui suffit parfois. Les modèles les plus électroniques sont les plus exposés, ce qui inclut la quasi-totalité des voitures électriques et hybrides récentes.
Sur le plan statistique, les vols de véhicules ont reculé de 9 % en France en 2025 après deux années de hausse, d'après le bilan annuel du service statistique du ministère de l'Intérieur. Le mouse jacking, lui, échappe par nature au critère qui servait jusqu'ici à qualifier un vol : il ne laisse aucune trace d'effraction. C'est précisément ce qui en fait un problème d'assurance avant d'être un problème de serrurerie.
🛡️ Êtes-vous couvert ? La garantie vol avant tout
Avant toute question de clause ou de jurisprudence, une seule chose détermine si vous serez indemnisé : la présence de la garantie vol dans votre formule. Sans elle, aucun débat juridique n'a lieu, et c'est le cas de la grande majorité des formules au tiers simple.
La garantie vol démarre au niveau « tiers étendu »
Presque tous les assureurs la proposent, mais rares sont ceux qui l'incluent dans leur entrée de gamme. Elle apparaît le plus souvent au deuxième niveau de formule, celui que les assureurs nomment « tiers étendu », « tiers + », « tiers vol incendie » ou « intermédiaire », et elle est ensuite systématique en tous risques. Le nom change d'un contrat à l'autre ; le contenu, lui, se vérifie dans la liste des garanties, pas sur l'étiquette.
Ce que la garantie vol prend en charge
- Le vol du véhicule, y compris sans aucune trace d'effraction
- La tentative de vol et les dégradations qu'elle a causées
- Le vandalisme sur le véhicule, chez la plupart des assureurs
- Les éléments extérieurs volés isolément, chez certains assureurs seulement
Ce qu'elle ne prend pas en charge
- Les objets personnels laissés dans l'habitacle, sauf garantie « contenu » distincte
- Le vol commis par un proche ou un membre du foyer
- Le vol du véhicule laissé ouvert ou clés sur le contact
- La franchise, toujours déduite de l'indemnisation
Au tiers simple, vous n'êtes presque jamais couvert
Une formule au tiers ne couvre que les dommages causés à autrui : votre propre véhicule volé n'entre pas dans son périmètre. Passer au tiers plus suffit à obtenir la garantie vol, sans avoir à basculer en tous risques. Si votre contrat actuel ne la porte pas, changer d'assurance auto se fait sans frais après un an d'ancienneté.
Votre contrat couvre-t-il vraiment le vol ?
Nos conseillers lisent vos garanties avec vous et vous disent en deux minutes si le vol sans effraction est couvert. Service de courtage gratuit et sans engagement.
⚖️ Ce que dit la justice sur la clause d'effraction
Un refus d'indemnisation motivé par l'absence de trace d'effraction n'est pas la fin de l'histoire. Les cours d'appel ont tranché à deux reprises en faveur des assurés, et la Commission des clauses abusives a indexé ces deux décisions dans sa base de jurisprudence.
La clause qui exige une effraction visible peut être annulée
Le 1ᵉʳ février 2022, la cour d'appel de Paris a déclaré abusive et nulle une clause qui définissait le vol comme supposant l'effraction du véhicule ou du garage (arrêt RG 20/01378). Son raisonnement tient en trois temps :
-
1
La preuve est libreLa clause limite la preuve à des indices prédéterminés, alors que l'article 1353 du Code civil pose la liberté de la preuve.
-
2
La garantie est vidée de sa substanceLes techniques électroniques ne laissant aucune trace visible, exiger cette trace rend la garantie impossible à mobiliser : l'assureur promet une couverture qu'il neutralise par sa propre définition du vol.
-
3
Le Code de la consommation présume l'abusL'article R. 212-2, 9° du Code de la consommation présume abusive toute clause qui limite indûment les moyens de preuve du consommateur.
Même valide, la clause ne vous oblige pas à expliquer le vol
Le 22 octobre 2020, la cour d'appel de Versailles a retenu une position différente sur la validité de la clause, tout en indemnisant l'assuré (arrêt RG 19/03365). Elle a jugé que la clause n'était pas abusive parce qu'elle ne subordonnait pas la preuve du vol à des indices précis comme le forcement de la direction, mais elle a rappelé un principe décisif : la preuve de l'effraction reste libre, et selon ses termes, « il ne saurait être exigé du profane qu'il soit tenu d'expliquer à son assureur la façon dont le voleur s'y est pris pour dérober son véhicule ». L'assuré a obtenu la valeur de remplacement de son véhicule et une indemnité pour trouble de jouissance.
- Vous n'avez pas à démontrer comment le voleur a procédé : aucune des deux cours ne l'exige de l'assuré.
- Il vous revient d'établir que le véhicule a disparu contre votre volonté ; il revient à l'assureur, s'il refuse, de justifier son refus.
- Un contrat qui inverse cette charge en réclamant une trace matérielle s'expose à voir sa clause écartée.
Beaucoup d'assureurs ont depuis réécrit leur clause vol pour intégrer le vol sans effraction. À la souscription comme au renouvellement, la vérification tient en une ligne à chercher dans les conditions générales : la définition du vol mentionne-t-elle, ou non, l'effraction comme condition ? Cette question précède celle du montant de la franchise.
📋 Que faire si votre voiture a été volée ?
Déposez plainte immédiatement, puis déclarez le vol à votre assureur dans les deux jours ouvrés. Ce délai est celui que fixe l'article L113-2 du Code des assurances : un contrat ne peut pas imposer moins de cinq jours ouvrés pour un sinistre ordinaire, mais ce plancher tombe à deux jours ouvrés en cas de vol.
Deux jours ouvrés, ce n'est pas 48 heures
-
1
Déposez plainte
En commissariat, en gendarmerie ou par la pré-plainte en ligne. Munissez-vous de la carte grise, du numéro d'immatriculation et du numéro de série. Le récépissé conditionne la suite de la procédure et déclenche l'inscription du véhicule au fichier des objets et véhicules signalés.
-
2
Déclarez le vol à votre assureur sous deux jours ouvrés
Par lettre recommandée ou par envoi recommandé électronique, en joignant le récépissé de plainte. Précisez les circonstances telles que vous les connaissez, sans chercher à expliquer la méthode du voleur : la jurisprudence ne vous le demande pas.
-
3
Laissez courir le délai de réapparition
L'assureur attend généralement trente jours avant d'indemniser, le temps que le véhicule soit éventuellement retrouvé. Un expert évalue en parallèle la valeur du véhicule au jour du vol.
-
4 ✓
Percevez l'indemnisation
Le versement se fait sur la valeur de remplacement du véhicule au jour du sinistre, franchise déduite, et non sur son prix d'achat neuf.
Le montant versé se calcule sur la valeur de remplacement à dire d'expert, c'est-à-dire la cote du véhicule au jour du vol. L'écart avec le prix payé peut être important sur un véhicule récent : c'est ce que couvre une garantie perte financière, utile lorsque le véhicule est financé par un crédit ou une location avec option d'achat. Pour les autres sinistres, le délai de déclaration à l'assurance reste de cinq jours ouvrés.
🚔 Comment se protéger du mouse jacking ?
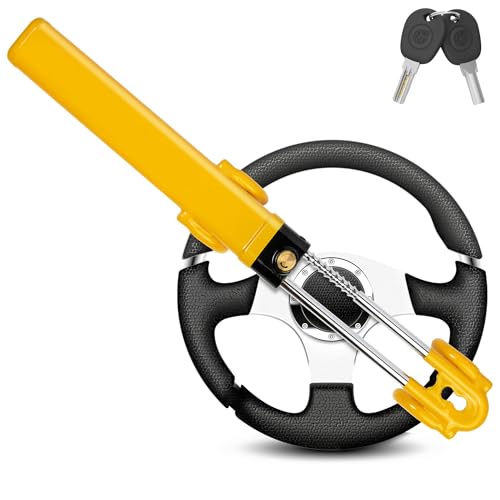
Cinq dispositifs agissent réellement sur les techniques décrites plus haut : l'étui anti-ondes pour la clé, l'antivol mécanique de volant, le cache-OBD verrouillé, le traceur GPS et le gravage des vitres. Les deux premiers se trouvent à moins de quarante euros et couvrent à eux seuls les deux modes opératoires les plus courants.
Les dispositifs anti-mouse jacking qui fonctionnent vraiment
Chaque dispositif répond à une attaque précise, et c'est ce qui doit guider le choix :



Les réflexes quotidiens qui ne coûtent rien
Quatre habitudes suffisent à neutraliser le brouillage de fermeture, qui reste la technique la plus opportuniste :
🔧 Qu'arrive-t-il ensuite à la voiture volée ?
Le véhicule est « maquillé » avant d'être revendu, le plus souvent sur le marché de l'occasion. Les Brigades de répression du banditisme ont documenté ce circuit : selon le chef de brigade, « des papiers sont volés dans des modèles identiques en France », ce qui permet d'habiller la voiture volée d'une identité administrative crédible. Les Français ayant l'habitude de laisser les documents du véhicule dans la boîte à gants pour éviter une amende pour non-présentation, le voleur repart souvent avec la voiture et ses papiers.
Vient ensuite le travail du maquilleur : refrappe des numéros de série sur la carrosserie, remplacement du pare-brise, changement des étiquettes constructeur dans les portes, nouvelle immatriculation. Le véhicule réapparaît alors sur les plateformes de véhicules d'occasion, sans que l'acheteur puisse soupçonner son origine. C'est ce circuit que le gravage des vitres casse : il multiplie les pièces à remplacer et rend l'opération non rentable.
Si le véhicule est retrouvé après votre indemnisation, il appartient à l'assureur, qui vous a déjà versé sa valeur. Vous pouvez généralement demander à le récupérer en remboursant l'indemnité, déduction faite des dégradations. Cette situation étant fréquente dans le mois qui suit le vol, c'est précisément la raison pour laquelle l'assureur attend ce délai avant de payer.
Le retour du véhicule ne clôt pas le dossier pour autant : il faut faire constater son état, et les dégradations relèvent de la garantie vol au même titre que la disparition. Pour tout ce qui concerne la plainte, la déclaration et le remboursement d'un vol quel qu'en soit le mode opératoire, la page dédiée à l'assurance auto renvoie vers les démarches complètes.
💬 FAQ
🔎 D'où vient le nom « mouse jacking » ?
De la souris d'ordinateur. L'expression anglaise se traduit par « vol à la souris » : le voleur opère au clavier et à la souris plutôt qu'au pied-de-biche. Le suffixe -jacking est le même que dans car-jacking et home-jacking, où il désigne le détournement d'un bien.
🚙 Quelles voitures sont visées par le mouse jacking ?
Celles qui sont équipées d'une ouverture et d'un démarrage sans contact. C'est le revers de ces équipements : la clé émet en permanence pour être reconnue à l'approche, et c'est ce signal que l'attaque relais amplifie. Les modèles dépourvus de clé mains libres restent nettement moins exposés.
Le haut de gamme n'est pas épargné, au contraire : la revente y est plus lucrative. En 2020, le magazine AutoPlus plaçait la DS 7 Crossback en tête des modèles les plus volés en France, devant plusieurs Renault, et attribuait cette première place à un système d'ouverture jugé vulnérable ; la BMW X6 figurait dans ce même classement dès 2018. Ces palmarès datent et servent d'illustration, pas d'état des lieux actuel.
🕵️ Le mouse jacking laisse-t-il des traces ?
Aucune trace matérielle, et c'est toute la difficulté. Ni vitre brisée, ni serrure forcée, ni contact détérioré : un expert automobile peut lui-même ne rien relever. C'est la raison pour laquelle les clauses qui exigeaient une preuve d'effraction ont été attaquées, et pourquoi la preuve du vol doit rester libre.