

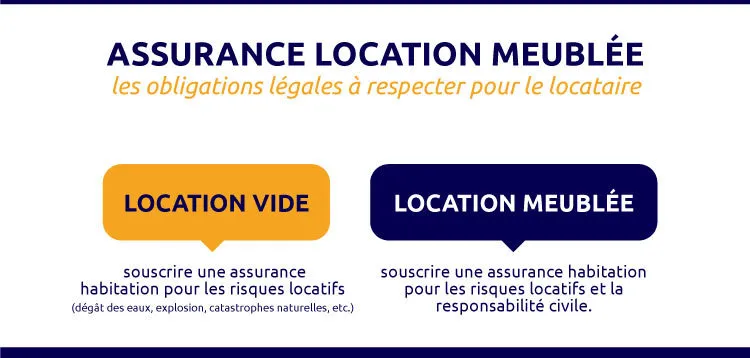
L'assurance habitation pour une location meublée est obligatoire pour le locataire dès qu'il réside au moins 8 mois par an dans le logement, en vertu de la loi Alur de 2014. Elle doit couvrir a minima les risques locatifs et la responsabilité civile. Le propriétaire non-occupant n'est, lui, pas tenu de s'assurer, sauf en copropriété.
ℹ️ Assurance location meublée : que dit la loi Alur ?
🗓️ Location meublée en résidence principale (≥ 8 mois/an) : assurance obligatoire
L'assurance locataire pour un logement meublé est obligatoire dès que ce logement constitue la résidence principale du locataire, soit une occupation d'au moins 8 mois par an. L'obligation elle-même vient du g de l'article 7 de la loi n° 89-462 du 6 juillet 1989 ; c'est la loi Alur de 2014 qui l'a étendue aux meublés de résidence principale, en créant leur régime propre et en fixant ce seuil de 8 mois.
Concrètement, vous devez remettre une attestation d'assurance à la remise des clés, puis chaque année si le bailleur la demande. À défaut, la loi l'autorise à souscrire un contrat à votre place, limité à la seule garantie des risques locatifs, et à vous en refacturer la prime par douzièmes avec chaque loyer : ne pas s'assurer coûte donc plus cher que s'assurer (source : service-public.gouv.fr).
🏖️ Location meublée occupée < 8 mois/an : assurance fortement conseillée
En dessous du seuil de 8 mois par an, le logement meublé n'est plus la résidence principale du locataire : l'assurance n'est alors plus une obligation légale, mais reste fortement conseillée. Le mobilier essentiel (table, chaises, lit, cuisine équipée…) fait partie du contrat de location et engage la responsabilité du locataire en cas de sinistre.
Bon à savoir
Si le propriétaire a lui-même souscrit une assurance pour le logement meublé couvrant les risques locatifs, le locataire n'est plus tenu de souscrire sa propre assurance. Il doit alors pouvoir en justifier auprès du propriétaire.
Le cas de la location meublée saisonnière est différent : l'assurance n'y est pas obligatoire, mais une garantie villégiature protège le locataire de vacances en cas de sinistre. Côté propriétaire, l'assurance PNO couvre les dommages causés par le locataire durant toute la durée du contrat et l'exempte de demander une attestation d'assurance habitation à chaque nouveau locataire.
🔑 Propriétaire non-occupant : dois-je assurer mon logement meublé ?
Côté propriétaire bailleur, les obligations diffèrent de celles du locataire. Sauf lorsque le bien fait partie d'une copropriété, l'assurance n'est pas une obligation légale pour le propriétaire, mais elle reste vivement recommandée pour protéger son mobilier et son investissement locatif.
Locataire meublé
- Souscrire une assurance habitation dès l'entrée dans le logement, si celui-ci est sa résidence principale (≥ 8 mois par an).
- Couvrir a minima les risques locatifs : incendie, dégâts des eaux, catastrophes naturelles.
- Couvrir sa responsabilité civile.
- Fournir une attestation d'assurance au propriétaire chaque année.
Propriétaire (PNO)
- Assurer le logement meublé, sauf en copropriété où le règlement peut l'exiger.
- Souscrire une assurance PNO : recommandée, pas obligatoire.
- Demander une attestation au locataire s'il a lui-même assuré le mobilier pour son compte.
Souscrire une assurance PNO permet au propriétaire de couvrir les dommages causés par le locataire durant toute la durée du contrat, y compris lorsque celui-ci n'est pas ou mal assuré. Rappelons aussi que louer un bien meublé présente plusieurs avantages pour un propriétaire.
Pour le détail des tarifs et le classement des offres, consultez notre page prix de l'assurance PNO.
💰 Prix d'une assurance location meublée : appartement, studio, maison
Le prix de l'assurance location meublée varie surtout selon le type de bien à couvrir : le tarif moyen d'un appartement ou d'un studio meublé en location est d'environ 15 €/mois, tandis que le prix moyen pour une maison en location grimpe à 25 €/mois.
Le studio meublé se rapproche généralement du tarif de l'appartement, parfois légèrement en-dessous : sa surface réduite limite le capital mobilier à assurer (meubles, électroménager), ce qui permet souvent de souscrire une formule allégée, resserrée sur les garanties essentielles (risques locatifs et responsabilité civile). C'est le cas de figure le plus courant chez les étudiants en logement meublé.
Une maison en location meublée coûte ainsi environ 72 % plus cher à assurer qu'un appartement, à surface et niveau de garanties équivalents(devis effectués sur les sites des assureurs partenairesi).
Le tarif d'une assurance pour une location meublée varie également selon le statut de l'assuré. Pour un propriétaire non-occupant qui assure son bien locatif, le prix moyen est de 13 €/mois. Pour un locataire qui assure le logement meublé qu'il occupe, il faut compter en moyenne 20 €/mois, toutes formules confondues.
Comparez les assurances location meublée
Trouvez la formule adaptée à votre appartement, votre studio ou votre maison en quelques minutes. Comparaison gratuite et sans engagement.
🛡️ Quelles garanties pour l'assurance habitation d'une location meublée ?
La meilleure assurance pour un logement meublé est généralement une assurance multirisque habitation, qui offre une protection plus complète que la formule risques locatifs seule. Voici les garanties que vous rencontrerez lors de la souscription.
-
1
Responsabilité civile (RC)Couvre les dommages que vous causez à un tiers, à vous-même ou à un membre de votre famille.
-
2
Risques locatifsCouvre les dommages causés au logement lui-même : incendie et explosion, dégâts des eaux, catastrophes naturelles.
-
3
Garanties optionnellesProtection juridique, bris de glace, ou couverture complète de vos biens mobiliers.
-
4
Garanties d'assistanceDépannage d'urgence, gardiennage, assistance 24h/24.
Notre conseil
Le propriétaire non-occupant a tout intérêt à se prémunir contre les dégâts qu'il pourrait lui-même occasionner au locataire par inadvertance, comme un vice de construction ou un défaut d'entretien : sa propre assurance PNO peut couvrir ce type de responsabilité, en complément de l'assurance du locataire.
🤔 Quelle assurance location meublée choisir ?
Pour choisir la meilleure assurance locataire pour un meublé, soyez attentif aux garanties proposées et à leurs exclusions, ainsi qu'au montant de la franchise et des cotisations. Voici notre sélection d'assureurs partenaires pour un profil locataire en appartement, classée par prix croissant.
Locataire en appartement (50 m²)

 Partenaire de Selectra

Confort
8,72 € /mois Franchise : 250 €
- Responsabilité civile vie privée
- Incendie et explosion
- Dégats des eaux
- Catastrophes naturelles et technologiques
- Attentats et terrorisme
- Vol et vandalisme
- Bris de vitres
- Évènements climatiques
| Garanties | Confort |
|---|---|
| Garanties obligatoires Responsabilité civile vie privée, Incendie et explosion, Dégats des eaux, Catastrophes naturelles et technologiques, Attentats et terrorisme | |
| Évènements climatiques | |
| Défense et recours | |
| Assistance | |
| Bris de vitres immobilier | |
| Vol et vandalisme à domicile | |
| Dommages électriques | En option |
| Rééquipement à neuf | En option |
| Dépannage électricité | En option |
| Dépannage plomberie | En option |
| Dépannage serrurerie | En option |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | En option |
| Protection piscine | En option |
| Assurance Scolaire | En option |
| Bris de vitres mobilier |
Notes moyennes des clients
Locataire en appartement (50 m²)
Premium
9,37 € /mois Franchise : 300 € Objets de valeur : 3 600 €
- Incendie et explosion
- Dégats des eaux
- Attentats et terrorisme
- Vol et vandalisme
- Bris de vitres
- Évènements climatiques
| Garanties | Premium |
|---|---|
| Garanties obligatoires Responsabilité civile vie privée, Incendie et explosion, Dégats des eaux, Catastrophes naturelles et technologiques, Attentats et terrorisme | |
| Responsabilité civile mobilière | |
| Protection juridique | |
| Défense et recours | |
| Reconstruction à neuf | En option |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | En option |
| Assurance Scolaire | En option |
| Bris de vitres mobilier | En option |
| Protection piscine | En option |
| Bris de vitres immobilier | |
| Dommages électriques | En option |
| Dépannage plomberie | |
| Vêtements et objets de première nécessité | |
| Logement temporaire | |
| Gardiennage | |
| Nettoyage domicile | |
| Garde d’enfants | |
| Garde animaux | |
| Dépannage électricité | |
| Dépannage serrurerie | |
| Lutte contre les nuisibles | |
| Violences intrafamiliales | |
| Évènements climatiques | |
| Perte d'usage | |
| Garanties différenciantes habitation | |
| Vol et vandalisme à domicile |
Notes moyennes des clients
Locataire en appartement (50 m²)
Ma Maison
10,82 € /mois Franchise : 201 € Capital mobilier : 10 000 € Objets de valeur : 5 000 €
- Responsabilité civile vie privée : 20 000 000 €
- Incendie et explosion
- Dégats des eaux
- Catastrophes naturelles et technologiques
- Attentats et terrorisme
- Vol et vandalisme (en option)
- Bris de vitres (en option)
- Évènements climatiques
- Valeur à neuf (en option)
| Garanties | Ma Maison |
|---|---|
| Garanties obligatoires Responsabilité civile vie privée, Incendie et explosion, Dégats des eaux, Catastrophes naturelles et technologiques, Attentats et terrorisme | |
| Évènements climatiques | |
| Garanties différenciantes habitation | |
| Dépannage électricité | En option |
| Dépannage plomberie | En option |
| Dépannage serrurerie | En option |
| Perte d'usage | |
| Hébergement d'urgence | |
| Garde animaux | |
| Gardiennage | |
| Rapatriement à domicile | |
| Vol et vandalisme à domicile | En option |
| Vol à l'extérieur | En option |
| Bris de vitres immobilier | En option |
| Bris de vitres mobilier | En option |
| Protection appareils numériques | En option |
| Dommages électriques | En option |
| Garantie panne | En option |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | En option |
| Protection équipement énergies renouvelables | En option |
| Protection piscine | En option |
| Défense et recours | |
| Protection juridique | En option |
| Violences intrafamiliales | |
| Valeur à neuf | En option |
| Contenu congélateur | En option |
Notes moyennes des clients
Locataire en appartement (50 m²)
Niveau 1
14,47 € /mois Franchise : 280 € Capital mobilier : 10 000 € Objets de valeur : 2 000 €
- Responsabilité civile vie privée
- Incendie et explosion
- Dégats des eaux
- Attentats et terrorisme
- Vol et vandalisme
- Bris de vitres
- Évènements climatiques
| Garanties | Niveau 1 |
|---|---|
| Garanties obligatoires Responsabilité civile vie privée, Incendie et explosion, Dégats des eaux, Catastrophes naturelles et technologiques, Attentats et terrorisme | |
| Défense et recours | |
| Évènements climatiques | |
| Garanties différenciantes habitation | |
| Responsabilité civile "fête" | |
| Responsabilité civile villégiature | |
| Responsabilité civile immeuble | |
| Vol et vandalisme à domicile | |
| Bris de vitres immobilier | |
| Protection piscine | En option |
| Garantie panne | En option |
| Protection juridique | En option |
| Vol à l'extérieur | En option |
| Bris de vitres mobilier | En option |
| Remise en état | |
| Perte d'usage | |
| Contenu congélateur | En option |
| Rapatriement à domicile | |
| Prise en charge des premiers frais médicaux | En option |
| Rééquipement à neuf | En option |
| Assurance Scolaire | En option |
| Hébergement d'urgence | |
| Nettoyage domicile | |
| Assistance psychologique | |
| Dépannage serrurerie | |
| Gardiennage | |
| Garde animaux | |
| Garde d’enfants |
Notes moyennes des clients
Locataire en appartement (50 m²)
Confort
15,13 € /mois Capital mobilier : 9 000 € Objets de valeur : 2 700 €
- Responsabilité civile vie privée
- Incendie et explosion
- Dégats des eaux
- Attentats et terrorisme
- Vol et vandalisme
- Bris de vitres
- Évènements climatiques
- Valeur à neuf (en option)
| Garanties | Confort |
|---|---|
| Garanties obligatoires Responsabilité civile vie privée, Incendie et explosion, Dégats des eaux, Catastrophes naturelles et technologiques, Attentats et terrorisme | |
| Vol et vandalisme auto | |
| Logement temporaire | |
| Responsabilité civile mobilière | |
| Défense et recours | |
| Bris de glace | |
| Dépannage électricité | |
| Assurance Scolaire | En option |
| Dommages électriques | |
| Protection juridique | En option |
| Dépannage plomberie | |
| Dépannage serrurerie | |
| Valeur à neuf | En option |
| Vol à l'extérieur | En option |
| Responsabilité civile "fête" | |
| Bris de vitres immobilier | |
| Violences intrafamiliales | |
| Évènements climatiques | |
| Contenu mobilier | |
| Vol et vandalisme à domicile | |
| Rapatriement à domicile | |
| Hébergement d'urgence | |
| Gardiennage | |
| Nettoyage domicile | |
| Garde d’enfants | |
| Garde animaux | |
| Vêtements et objets de première nécessité | |
| Lutte contre les nuisibles | |
| Responsabilité civile villégiature | |
| Frais complémentaires | |
| Responsabilité civile immeuble | |
| Perte d'usage | |
| Responsabilité civile locative | |
| Protection des biens extérieurs (canalisations, végétaux, abris de jardin) | En option |
Notes moyennes des clients
Pour un profil différent (propriétaire, maison, franchise ou capital mobilier variable), le comparateur d'assurance habitation en ligne affine le classement selon votre propre situation.
🧐 Comment souscrire une assurance location meublée ?
Vous pouvez souscrire une assurance location meublée de 3 façons.
-
1
En ligne chez l'assureur
Souscrire directement via le site de l'assureur choisi.
-
2
Via le comparateur
Comparer les offres du marché via notre comparateur d'assurance habitation.
-
3 ✓
Par téléphone
Contacter un conseiller Goodassur pour être accompagné dans la souscription.
Pour souscrire une assurance habitation pour location meublée, l'assureur demande de renseigner le capital mobilier du bien, c'est-à-dire la valeur des meubles et biens indépendants de la structure du bâtiment : lit, table, chaises, canapé, mais aussi appareils électroménagers ou vêtements. Conservez vos factures et photos pour justifier ce montant en cas de sinistre.
Une garantie souvent optionnelle permet aussi de vous faire rembourser vos meubles à valeur à neuf : la valeur du remboursement correspond alors au prix d'un meuble neuf équivalent, sans déduction de vétusté.
Besoin d'être accompagné dans votre souscription ?
Un conseiller Goodassur vous aide à comparer les offres et à résilier votre contrat actuel si besoin. Comparaison gratuite et sans engagement.
💬 FAQ sur l'assurance location meublée
📋 L'assurance habitation pour un logement meublé est-elle obligatoire ?
Oui, pour le locataire d'un meublé en résidence principale (au moins 8 mois par an), depuis la loi Alur de 2014. En dessous de ce seuil, elle n'est pas obligatoire mais reste fortement conseillée.
🏢 L'assurance pour un studio meublé est-elle obligatoire ?
Oui, dans les mêmes conditions qu'un appartement ou une maison : dès que le studio meublé constitue votre résidence principale (au moins 8 mois par an), l'assurance locataire couvrant les risques locatifs et la responsabilité civile est obligatoire.
🔑 Le propriétaire doit-il assurer son logement meublé ?
Non, sauf si le logement fait partie d'une copropriété. Dans les autres cas, l'assurance PNO reste fortement recommandée pour protéger le bien et le mobilier mis à disposition du locataire.
🤔 Quelle assurance choisir pour une location meublée ?
Comparez les garanties incluses (risques locatifs, responsabilité civile, options) et le montant de la franchise, ainsi que le prix pour votre profil (appartement, studio ou maison).
📅 Que se passe-t-il si je réside moins de 8 mois par an dans mon logement meublé ?
L'assurance n'est alors plus une obligation légale, mais elle reste fortement conseillée : le mobilier du logement engage votre responsabilité en cas de sinistre. Pour une location de vacances, une garantie villégiature couvre ce type de séjour.
🛋️ Comment est calculé le capital mobilier d'une location meublée ?
Le capital mobilier correspond à la valeur totale du mobilier et des équipements présents dans le logement (meubles, électroménager, vêtements). Il se déclare à la souscription et détermine le plafond de remboursement en cas de sinistre.
Pour aller plus loin :
- Assurance habitation locataire : prix, obligation, attestation
- Sous-louer son logement : ce que couvre l'assurance
- Louer son meublé sur Airbnb : quelle couverture
- Préavis de location : délais et démarches
- Assurance habitation en colocation
- Modèle de lettre de résiliation
- Devis assurance habitation en ligne
- Louer sans bail écrit : le bail verbal